

Regime forfettario 2027 a 100.000 euro: cosa cambia per IVA, tasse e superamento degli 85.000 euro?


- Dettagli
- Pubblicato: Lunedì, 05 Ottobre 2026 00:01
- Scritto da Avv. Gabriele De Paola
- Visite: 2672
Regime forfettario 2027 a 100.000 euro: cosa cambia per IVA, tasse e superamento degli 85.000 euro?
Aggiornamento del 3 novembre 2026 – Legge di Bilancio 2027 in corso di approvazione.
Il regime forfettario potrebbe cambiare profondamente a partire dal 1° gennaio 2027.
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, propone di innalzare da 85.000 a 100.000 euro il limite dei ricavi e compensi per beneficiare della tassazione sostitutiva prevista dal regime forfettario.
Si tratta di una novità di particolare interesse per professionisti, lavoratori autonomi e piccoli imprenditori che negli ultimi anni hanno dovuto monitorare attentamente i propri incassi per evitare la fuoriuscita dal regime agevolato.
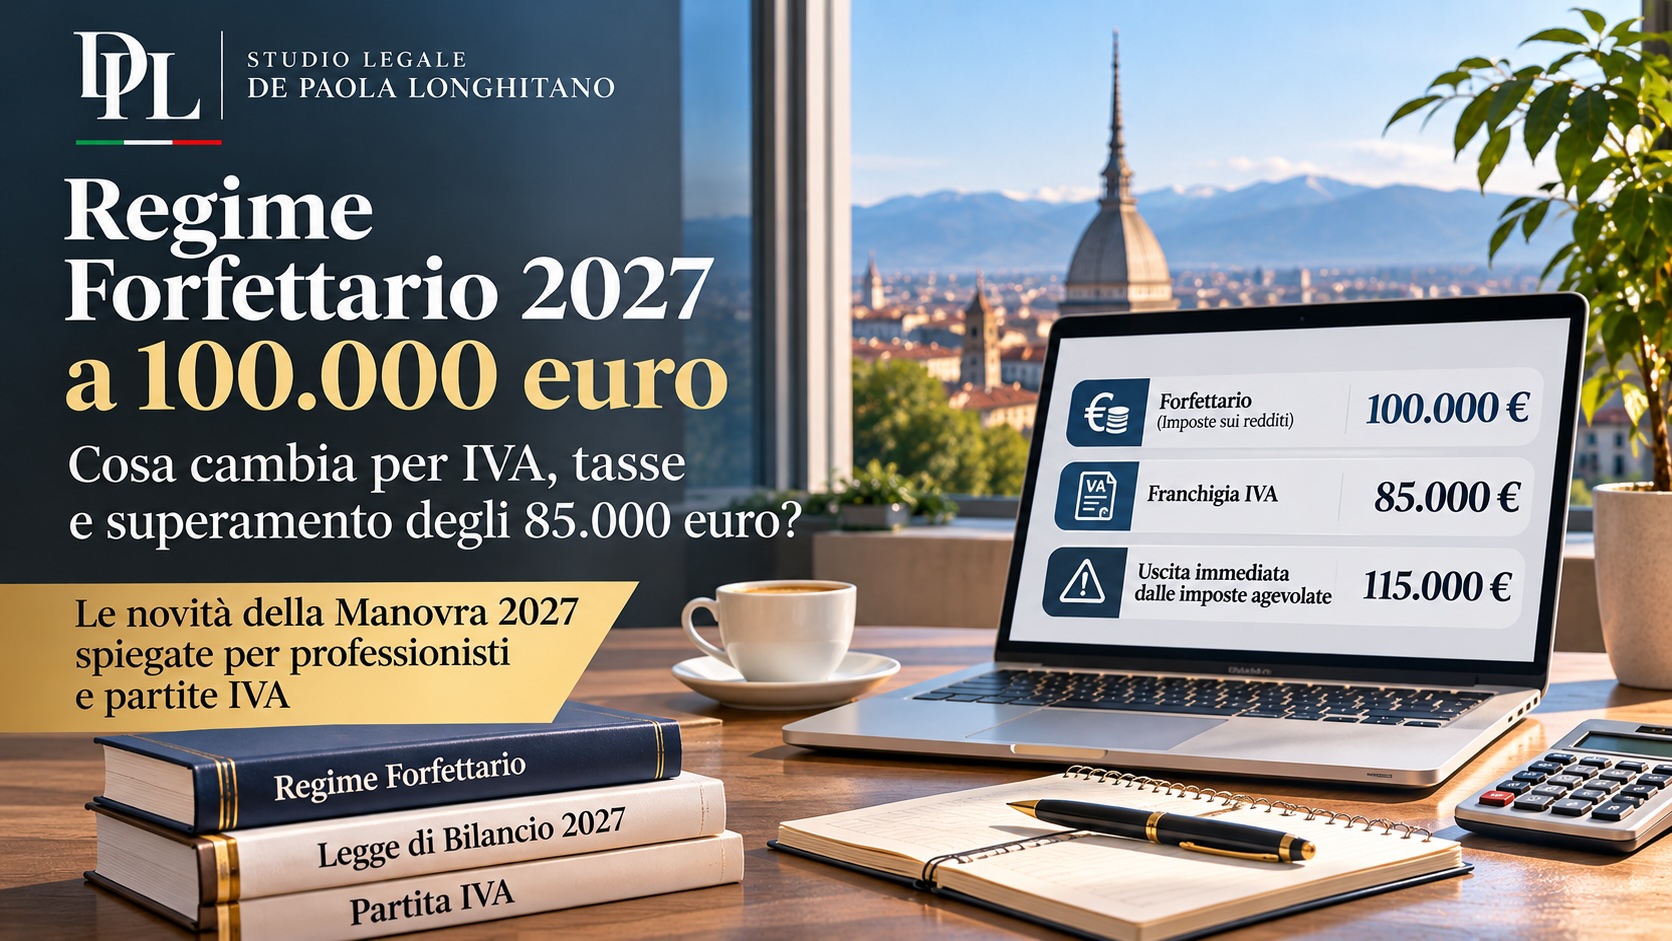
Tuttavia, il nuovo sistema presenta una particolarità fondamentale: la soglia di 100.000 euro riguarderebbe le imposte sui redditi, mentre il limite per la franchigia IVA rimarrebbe fissato a 85.000 euro.
Ne deriverebbe un sistema con soglie differenziate, nel quale il superamento di determinati importi potrebbe produrre conseguenze diverse ai fini della tassazione del reddito e dell'imposta sul valore aggiunto.
È importante precisare che, alla data di aggiornamento di questo articolo, le modifiche sono contenute in un disegno di legge e non costituiscono ancora disciplina definitivamente approvata.
Regime forfettario 2027: il limite sale davvero a 100.000 euro?
La Manovra 2027 propone di innalzare a 100.000 euro la soglia di ricavi e compensi rilevante per l'applicazione del regime forfettario ai fini delle imposte sui redditi.
La modifica consentirebbe, in presenza di tutti gli altri requisiti di legge, di mantenere la tassazione sostitutiva del 15%, oppure del 5% per le nuove attività che soddisfano le specifiche condizioni previste dalla normativa.
Il reddito imponibile continuerebbe a essere determinato secondo il sistema dei coefficienti di redditività associati alle diverse attività economiche, con il trattamento dei contributi previdenziali previsto dalla disciplina applicabile.
Non si tratterebbe, pertanto, di un'imposta del 15% applicata automaticamente all'intero fatturato.
Il nuovo limite amplierebbe la platea dei contribuenti che possono beneficiare della tassazione agevolata, ma non eliminerebbe gli altri requisiti e le cause di esclusione.
La novità più importante: forfettario fino a 100.000 euro, ma IVA oltre 85.000 euro
Uno degli aspetti più innovativi della proposta riguarda la distinzione tra regime delle imposte sui redditi e disciplina IVA.
Secondo il testo della Manovra, il limite di 100.000 euro varrebbe ai fini dell'imposizione sostitutiva sui redditi.
La franchigia IVA, invece, rimarrebbe collegata alla soglia di 85.000 euro, nel quadro della disciplina europea relativa alle piccole imprese.
Ciò significa che un contribuente potrebbe conservare il trattamento forfettario ai fini delle imposte dirette pur dovendo applicare l'IVA alle operazioni secondo le modalità che saranno stabilite dalla disciplina definitiva.
Si tratta di una distinzione destinata ad avere conseguenze soprattutto per i professionisti che lavorano con clienti privati, per i quali l'IVA rappresenta generalmente un costo aggiuntivo.
Per chi fattura prevalentemente ad aziende o professionisti con diritto alla detrazione, l'impatto economico potrebbe essere diverso.
Il passaggio da 85.000 a 100.000 euro non coinciderebbe quindi con un'estensione integrale dell'attuale regime di franchigia IVA.
Cosa succederebbe superando gli 85.000 euro nel 2027?
Nel sistema proposto, il superamento degli 85.000 euro richiederebbe una verifica specifica della posizione IVA del contribuente.
La soglia degli 85.000 euro continuerebbe infatti a rappresentare un limite autonomo rispetto a quello previsto per la tassazione dei redditi.
Il contribuente dovrebbe quindi prestare attenzione non soltanto al totale annuale dei ricavi o compensi, ma anche al momento in cui vengono superate le diverse soglie e alle conseguenze applicabili alle operazioni effettuate.
Le modalità operative di fatturazione, la decorrenza degli obblighi IVA e gli eventuali adempimenti connessi dovranno essere verificati alla luce del testo definitivamente approvato e delle successive istruzioni dell'Amministrazione finanziaria.
Per i professionisti che si avvicinano alla soglia, sarà particolarmente importante pianificare correttamente la gestione dei compensi e dei rapporti contrattuali con la clientela.
Superamento di 100.000 e 115.000 euro: quando si uscirebbe dal regime?
Il disegno di legge introduce anche una nuova soglia di 115.000 euro rilevante per la cessazione immediata del regime agevolato ai fini delle imposte sui redditi.
Secondo il sistema proposto, occorrerebbe distinguere il superamento della soglia ordinaria di 100.000 euro dalla fuoriuscita immediata in corso d'anno oltre 115.000 euro.
Ai fini IVA, invece, il testo prevede una distinta soglia di cessazione immediata pari a 100.000 euro.
Questa differenziazione rende ancora più importante verificare separatamente le conseguenze ai fini delle imposte sui redditi e quelle ai fini IVA.
Non sarebbe corretto considerare 115.000 euro come un nuovo limite generale entro il quale continuare indistintamente ad applicare tutte le agevolazioni del forfettario.
La disciplina definitiva dovrà essere esaminata anche con riferimento alle fatture emesse, ai compensi percepiti e alle operazioni effettuate nell'anno di superamento.
Regime forfettario 2026: cosa succede a chi supera gli 85.000 euro prima della riforma?
Questa è probabilmente una delle questioni più importanti per i contribuenti che stanno chiudendo l'anno fiscale 2026.
La proposta di innalzamento a 100.000 euro riguarda il 2027 e non modifica automaticamente la disciplina vigente per il periodo d'imposta 2026.
Per il 2026 rimane quindi necessario distinguere due situazioni.
Ricavi o compensi superiori a 85.000 euro, ma non a 100.000 euro
Secondo la disciplina vigente, il superamento degli 85.000 euro senza oltrepassare i 100.000 euro determina ordinariamente la cessazione del regime forfettario dall'anno successivo.
Il contribuente non perde automaticamente il regime per l'intero 2026 per il solo fatto di avere superato gli 85.000 euro.
Tuttavia, l'eventuale applicazione dal 2027 del nuovo limite dovrà essere valutata sulla base della normativa definitivamente approvata, anche per stabilire se il contribuente possa continuare o accedere nuovamente al regime in presenza dei requisiti richiesti.
Ricavi o compensi superiori a 100.000 euro nel 2026
Il superamento dei 100.000 euro, secondo le regole attualmente vigenti, comporta invece la cessazione del regime nell'anno stesso, con le specifiche conseguenze previste ai fini delle imposte sui redditi e dell'IVA.
Non è quindi prudente confidare in una futura modifica legislativa per considerare già applicabili al 2026 soglie che non sono ancora entrate in vigore.
Chi si trova vicino agli 85.000 o ai 100.000 euro nel 2026 deve continuare a fare riferimento alla disciplina attuale, senza anticipare gli effetti della futura Manovra.
Chi ha incassato tra 85.000 e 100.000 euro nel 2026 potrà utilizzare il forfettario nel 2027?
La questione richiede particolare attenzione.
La proposta di legge prevede l'innalzamento della soglia a 100.000 euro a partire dal 2027 ai fini delle imposte sui redditi.
Qualora la disposizione fosse approvata nella formulazione attualmente prevista, il nuovo limite potrebbe assumere rilievo anche per la valutazione dei requisiti di accesso al regime nel 2027, con riferimento ai ricavi e compensi dell'anno precedente.
Non bisogna però confondere questa possibilità con una sanatoria retroattiva degli effetti prodotti nel 2026.
Inoltre, la separazione tra regime fiscale dei redditi e franchigia IVA potrebbe determinare situazioni che richiedono una specifica verifica operativa.
La risposta definitiva dipenderà quindi dalla formulazione finale della legge, dalle eventuali disposizioni transitorie e dai chiarimenti applicativi.
Per chi ha superato gli 85.000 euro nel 2026, la programmazione fiscale del 2027 merita quindi una valutazione individuale, senza presumere né l'esclusione definitiva né il mantenimento automatico del regime.
La nuova soglia conviene davvero ai professionisti?
L'innalzamento della soglia potrebbe offrire maggiori possibilità di crescita a professionisti e piccoli imprenditori che oggi devono valutare attentamente gli effetti dell'uscita dal regime.
Tuttavia, la convenienza non dipende esclusivamente dall'aliquota nominale del 15%.
È necessario considerare anche il coefficiente di redditività, i costi effettivi sostenuti, i contributi previdenziali, la tipologia della clientela e il diverso trattamento dell'IVA.
Un professionista con costi molto contenuti potrebbe trarre vantaggio dalla possibilità di mantenere il sistema di tassazione forfettaria fino a un volume di compensi più elevato.
Per un'attività con costi significativi e investimenti ricorrenti, invece, il confronto con il regime ordinario potrebbe risultare meno scontato.
La presenza di clienti privati o soggetti che non possono detrarre l'IVA rappresenta un ulteriore elemento da considerare.
Per questo motivo, l'eventuale nuova soglia di 100.000 euro non deve essere considerata automaticamente vantaggiosa in ogni situazione.
Il forfettario al 5% sarà ancora possibile nel 2027?
Il regime forfettario prevede, per le nuove attività che rispettano specifiche condizioni, la possibilità di applicare l'imposta sostitutiva ridotta al 5% per il periodo previsto dalla legge.
L'innalzamento della soglia di ricavi o compensi, nella proposta attuale, non significa che qualsiasi attività possa beneficiare automaticamente di questa aliquota.
Restano rilevanti i requisiti relativi all'effettiva novità dell'attività, alle situazioni pregresse e alle altre condizioni previste dalla normativa.
L'applicazione dell'aliquota del 5%, inoltre, deve essere tenuta distinta dagli obblighi contributivi e dalle eventuali conseguenze IVA.
Redditi da lavoro dipendente e forfettario nel 2027
La Manovra contiene anche disposizioni relative al limite dei redditi da lavoro dipendente e assimilati rilevante per l'accesso al regime forfettario.
Nel quadro normativo del 2026, tale limite è stato fissato a 35.000 euro, con le condizioni e le eccezioni previste dalla legge.
Il disegno di legge di Bilancio 2027 prevede il mantenimento della soglia di 35.000 euro anche per il 2027.
Si tratta di un requisito distinto rispetto al volume dei ricavi e compensi dell'attività autonoma.
La posizione di chi svolge contemporaneamente un'attività professionale e un lavoro dipendente deve quindi essere verificata con riferimento a entrambe le discipline.
La riforma è già definitiva?
No.
Al 3 novembre 2026 l'innalzamento della soglia del regime forfettario a 100.000 euro è contenuto nel disegno di legge di Bilancio 2027.
Il testo deve completare l'iter parlamentare e potrebbe subire modifiche prima dell'approvazione definitiva.
Occorre inoltre considerare il coordinamento con la normativa europea relativa al regime di franchigia IVA per le piccole imprese.
È quindi necessario distinguere le disposizioni già vigenti dalle misure annunciate o proposte.
Fino all'approvazione della legge e alla sua entrata in vigore, il nuovo limite di 100.000 euro non può essere considerato una regola già applicabile.
Domande frequenti sul nuovo regime forfettario 2027
Il regime forfettario passerà a 100.000 euro nel 2027?
Il disegno di legge di Bilancio 2027 propone di innalzare a 100.000 euro la soglia ai fini delle imposte sui redditi. La misura non è ancora definitiva e potrebbe essere modificata durante l'esame parlamentare.
Se supero 85.000 euro nel 2026, esco dal forfettario?
Secondo le regole vigenti, il superamento degli 85.000 euro senza oltrepassare i 100.000 euro determina ordinariamente l'uscita dal regime dall'anno successivo. L'eventuale effetto della riforma sull'accesso nel 2027 dovrà essere verificato sulla base della legge definitiva.
Posso fatturare 100.000 euro senza IVA nel 2027?
Non secondo l'impostazione attuale della proposta. Il limite di 100.000 euro riguarda le imposte sui redditi, mentre la soglia di franchigia IVA rimarrebbe fissata a 85.000 euro, con obblighi da verificare secondo le regole definitive.
Cosa succede se supero 100.000 euro nel nuovo forfettario?
Il disegno di legge distingue le conseguenze ai fini IVA da quelle relative alle imposte sui redditi. La proposta prevede una soglia di 115.000 euro per la cessazione immediata del regime agevolato ai fini delle imposte sui redditi e una distinta soglia di 100.000 euro ai fini IVA.
Chi ha incassato 95.000 euro nel 2026 potrà rimanere forfettario nel 2027?
La possibile applicazione del nuovo limite ai requisiti di accesso per il 2027 dovrà essere valutata alla luce della disciplina definitivamente approvata e delle eventuali disposizioni transitorie. Non è prudente considerare già certa la permanenza nel regime.
Il forfettario al 5% rimarrà disponibile?
L'aliquota ridotta al 5% continua a essere prevista per le nuove attività che soddisfano specifici requisiti. La proposta di innalzamento della soglia non elimina tali condizioni.
Il nuovo limite varrà anche per gli avvocati e gli altri professionisti?
La proposta riguarda il regime applicabile alle persone fisiche esercenti attività d'impresa, arti e professioni che soddisfano i requisiti previsti dalla legge. Sono quindi potenzialmente interessati anche gli avvocati e gli altri professionisti, ferme le specifiche condizioni di accesso.
Devo cambiare regime fiscale già nel 2026?
Le decisioni relative al 2026 devono essere assunte sulla base della normativa vigente. La proposta per il 2027 non determina automaticamente una modifica retroattiva delle regole applicabili nell'anno in corso.
Il nostro Studio Legale può aiutarti
Assistenza legale per professionisti, lavoratori autonomi e imprese
Studio Legale De Paola Longhitano assiste professionisti, lavoratori autonomi e imprese nella valutazione delle questioni giuridiche connesse allo svolgimento dell'attività economica.
Le modifiche normative possono incidere sulle scelte organizzative, sui rapporti contrattuali, sulla gestione della clientela e sulla programmazione dell'attività professionale.
Una corretta valutazione delle novità fiscali richiede il coordinamento tra gli aspetti giuridici e quelli propriamente tributari e contabili.
Il nostro Studio può affiancare il cliente negli aspetti legali della pianificazione dell'attività e coordinarsi, ove necessario, con commercialisti e consulenti fiscali qualificati per le valutazioni di rispettiva competenza.
Operiamo da Torino, fornendo assistenza a clienti su tutto il territorio nazionale.
Per informazioni o per richiedere una consulenza, contatta lo Studio.
Studio Legale De Paola Longhitano
Corso Galileo Ferraris, 57 – Torino
Telefono: 011.3173816
Avvertenza: articolo informativo aggiornato al 3 novembre 2026, redatto sulla base del disegno di legge di Bilancio 2027 e della disciplina vigente alla data indicata. Le modifiche proposte non costituiscono ancora legge definitiva. Il contenuto non sostituisce una consulenza legale, fiscale o contabile individuale. Gli adempimenti tributari e le valutazioni tecniche di natura fiscale devono essere esaminati con professionisti abilitati.
